Asuntomarkkinoiden voittajat eivät vaihdu helposti
Hypon asuntoluottoluokituksessa A-luokkaan yltää tänä vuonna yhteensä 10 kuntaa, kun edellisessä päivityksessä A-tason tavoitti 13 kuntaa. Vähintään BBB-luokkaan yltää vain 45 kuntaa, mutta niissä asuu jo 61 prosenttia Manner-Suomen väestöstä. Yhteensä 61 kuntaa jää punasävyisen C-sarjan alueeksi. Alueellisten asuntomarkkinoiden riskejä ja näkymiä kuvaava Hypo-luokitus laskettiin nyt seitsemättä kertaa Manner-Suomen kaikkiin kuntiin.
Hypo-luokitus kuvaa alueiden riskejä ja kriisinkestävyyttä, jolloin muutos ei ole äkillisen jyrkkä, vaikka akuutti kriisi iskisikin päälle. Luokitusta täydentävä positiivinen, vakaa tai negatiivinen näkymä kuvaa nykyisen luokituksen vahvuutta ja riskiä sen muutokselle suhdanteiden eläessä ylä- tai alasuuntaisesti.
Voit lukea Hypo-luokituksen pdf-muodossa tästä linkistä –>
Katsele luokitusvideo Hypon tiimin vierailusta Google-kaupunki Haminassa puolestaan tästä linkistä –>
Tampereen seutu hallitsee luokituksen kärkeä. Pirkkala piti pintansa A+-luokassa, ja kymmenestä A-ryhmän kunnasta peräti neljä sijaitsee Tampereen seudulla. Nykyisten A-luokan kuntien väkiluku on kasvanut viidessä vuodessa yli 120 000 asukkaalla. Turulla on takanaan kolme väestönkasvultaan ennätyksellistä vuotta. Kaupungin näkymät vahvistuivat negatiivisista vakaiksi, mutta vetovoima ei silti heijastu naapurikuntien luokituksiin yhtä vahvasti kuin Tampereella.
Helsinki käänsi Vantaan muuttovirran edukseen. Vantaan väestönkasvu hidastui viime vuonna suhteellisesti hitaimmaksi sitten vuoden 1970. Helsinki sai Vantaalta muuttovoittoa ensimmäistä kertaa 30 vuoteen, ja Vantaan kotimaan muuttotappio jatkui jo viidettä vuotta.
Miljardi-investoinnit tuovat kasvun mahdollisuuksia myös pieniin kuntiin. Suurten datakeskus- ja vihreän siirtymän hankkeiden ennakoidut työpaikkavaikutukset huomioidaan Hypo-luokituksessa nyt ensimmäistä kertaa. Investoinnit voivat vilkastuttaa asuntokauppaa ja vuokramarkkinoita myös muuttotappioalueilla, vaikka asuntojen hinnat eivät vielä nousisi. Aivan datakeskusten lähialueilla vaikutus asuntojen hintoihin voi olla myös kielteinen.
Hypon asuntoluottoluokituksen A-ryhmä
- Pirkkala A+
- Espoo A
- Helsinki A
- Kempele A
- Lempäälä A
- Oulu A
- Tampere A
- Turku A
- Kangasala A-
- Kauniainen A-
Muutokset ja näkymät
- Yhteensä 20 alueella nousu pykälällä.
- Yhteensä 34 alueella lasku pykälällä.
Luokitukset pysyivät pääosin ennallaan, mutta laskuja oli nousuja enemmän. Taustalla painavat etenkin väestön väheneminen, kuntatalouden haasteet ja asuntojen heikko jälleenmyytävyys. Kasvukeskusten vahva asuntokysyntä ja yksittäisten kuntien suurinvestoinnit tukevat asuntomarkkinoiden näkymiä, kun taas tarkentunut tulvariskien arviointi tuo esiin alueellisia riskieroja.
Asuntomarkkina-alueet eroavat merkittävästi myös elinvoimaisen kunnan sisällä. A-ryhmän suurimpien kasvukeskusten sisältä löytyvät B-sarjan alueet sijaitsevat tyypillisesti kaupunkien reuna-alueilla heikompien kulkuyhteyksien takana tai kärsivät segregaatiosta. Korkeaan luokitukseen yltävän kunnan kaukaisinkin kolkka hyötyy kuitenkin kestävästä kuntataloudesta ja pärjää keskimääräistä suomalaista kuntaa paremmin.
Hypo-luokituksen kaikki teemat ovat maksukyky, likviditeetti, vakuusarvot, kuntatalous, turvallisuus, terveys, muuttoliike, tulevaisuus ja ympäristö.
HYPON KAUPUNGINOSALUOKITUS
Hypon kaupunginosaluokitus, eli postinumerokohtainen tarkastelu
pk-seudulle, Tampereelle ja Turkuun
julkaistaan tänä vuonna joulukuun asuntomarkkinakatsauksen yhteydessä.
Hypon ennuste asuntojen hinnoille
- Koko maahan -3,0 % (2026) ja +0,5 % (2027)
- Pääkaupunkiseudulle -3,3 % (2026) ja +1,0 % (2027)
Asuntojen hintojen odotetaan kääntyvän nousuun vuoden 2027 aikana, mutta kuluvan vuoden laskun jättämä matala lähtötaso pitää ensi vuoden keskimääräisen vuosimuutoksen maltillisena.
Asuntoluottoluokituksen kärjessä tutut kunnat
Hypon asuntoluottoluokituksen uudessa päivityksessä 20 alueen luottoluokitus nousi pykälällä, kun 34 Manner-Suomen kunnassa luokitus kääntyi vastaavasti yhden pykälän laskuun. Luokitus pysyi ennallaan yhteensä 238 kunnassa. Luokitukset jakautuvat nyt kolmanneksi ylimmän mahdollisen A-luokan ja neljänneksi alimman mahdollisen CCC-luokan välille. Yksikään alueista ei kuntajaolla tarkasteltuna yllä ylimmälle AAA-tasolle tai toiseksi ylimpään AA-luokkaan, mutta ei jää myöskään kolmeen alimpaan mahdolliseen CC-, C- tai D-luokkaan. Koko maan asuntokannalle laskettu keskimääräinen luottoluokitus pysyi BBB-tasolla, ja siten keskimääräisen suomalaisasunnon luottoluokka ei muuttunut.
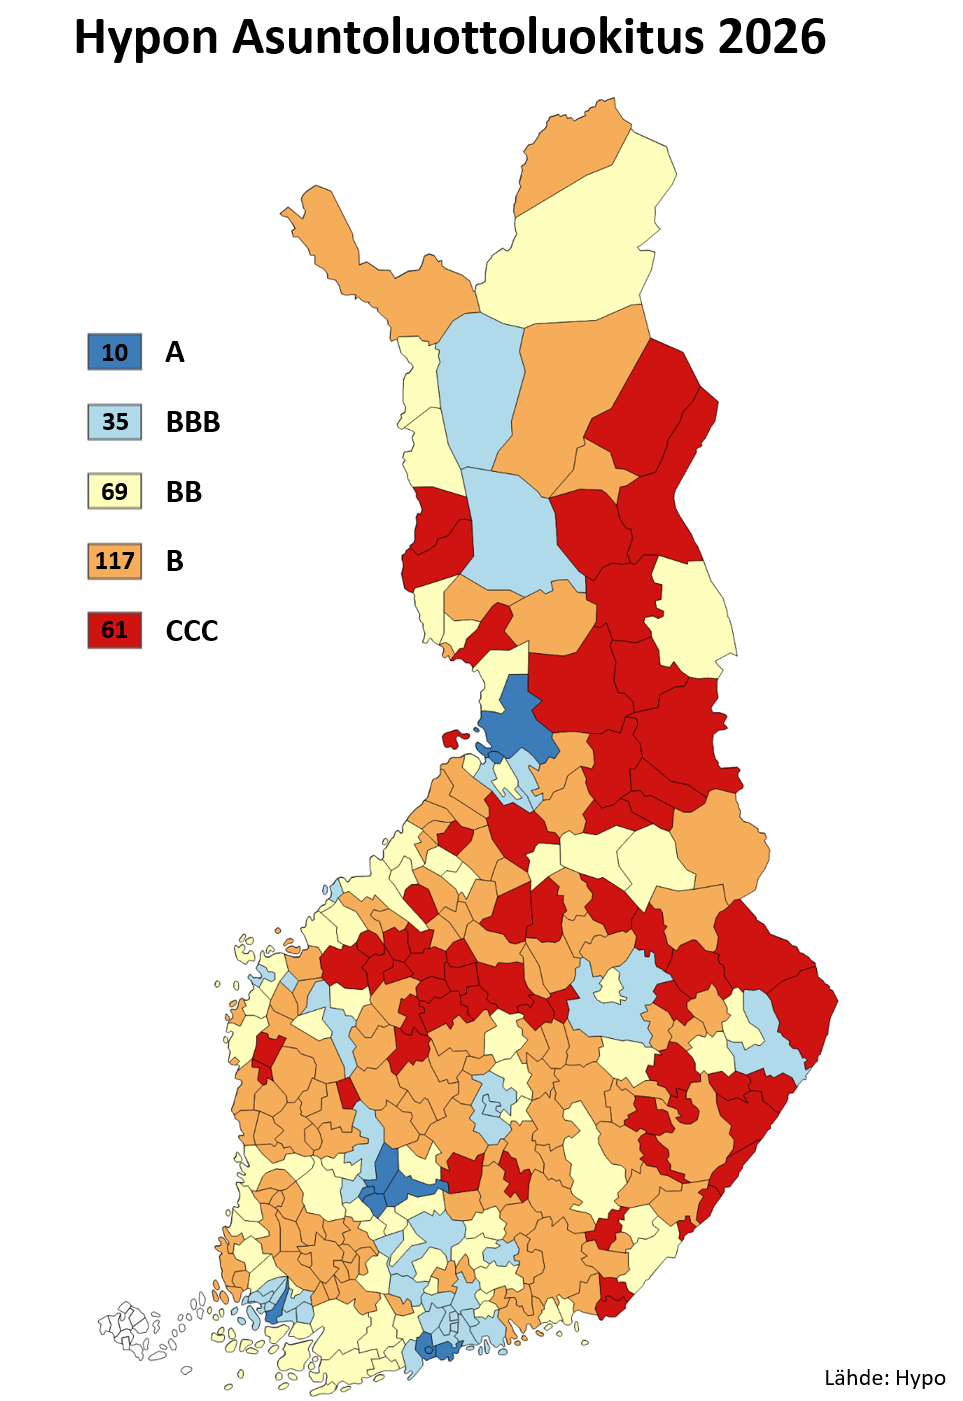
Pirkkala yltää yhä A+-luokitukseen. Espoo, Helsinki, Kempele, Lempäälä, Oulu, Tampere ja Turku saavat vakaan A-luokituksen. Vantaa pysyy BBB-luokassa. Sininen kasvukolmio erottuu edukseen, kun punasävyiset korkeamman riskin alueet painottuvat Keski-Suomeen, Itä-Suomeen ja Kainuuseen. Eriytymistä tapahtuu paitsi kuntatasolla myös kuntien sisällä.
Luokitusten verraten vähäiset muutokset kertovat asuntomarkkinoiden riskinäkymien pysyneen kokonaisuutena vakaina, vaikka alueiden väliset erot ovat edelleen suuria. Julkisen talouden haasteet eivät ole helpottaneet, ja asuntomarkkinoiden elpyminen on edennyt odotettua hitaammin. Asuntokauppa on piristynyt viime vuosien pohjalukemista, mutta geopoliittinen epävarmuus, kohonnut korkotaso ja heikko työllisyystilanne jarruttavat edelleen asuntomarkkinoiden elpymistä. Talouskasvun vahvistuminen, kotitalouksien ostovoiman koheneminen ja uudisrakentamisen vähäisyys luovat kuitenkin edellytyksiä asuntohintojen laskun taittumiselle etenkin kasvukeskuksissa epävarmuuden hellittäessä.
Asuntomarkkinoiden riskit eriytyvät edelleen alueellisesti, mutta suuret datakeskus- ja vihreän siirtymän investoinnit luovat uusia kasvumahdollisuuksia myös perinteisten kasvukeskusten ulkopuolelle. Korkeimmat asuntoluottoluokitukset keskittyvät silti tuttuihin kartan sinisävyisiin kasvukaupunkeihin ja niiden kehyskuntiin, joissa väestönkasvu, vahvempi ostovoima ja asuntomarkkinoiden likviditeetti tukevat asuntojen vakuusarvoja. Liki 3,5 miljoonaa suomalaista asuu ja yli 1,9 miljoonaa asuntoa sijaitsee vähintään BBB-luokituksen saavassa 45 kunnassa, jotka edustavat vain noin 15:tä prosenttia Manner-Suomen kunnista, mutta 61:tä prosenttia sen väestöstä. Vähintään BBB-luokituksen saavien kuntien väestömäärä on kasvanut yli 180 000 hengellä ja asuntomäärä yli 135 000 asunnolla viime vuoden päivityksestä. Muutoksen taustalla ovat etenkin Lahden ja Hämeenlinnan nousut BBB-luokkaan, mutta myös väestön pitkäaikainen keskittyminen kasvukeskuksiin, mikä tukee ennestään vahvempien asuntomarkkina-alueiden asemaa. Kuntajaolla tarkastellen B-luokitus säilyi tyypillisimpänä luottoluokkana, kun taas yksittäisistä luokitusportaista eniten väestöä asuu kymmenen kunnan A-alueilla. Asuntomarkkinoiden alho on kasvattanut yleisesti ottaen markkina-alueilla piileviä riskejä, mutta luokitus luotaa kohti tulevaa yli vaihtelevien suhdanteiden.
Rakenteet, trendit ja muutossuunnat kiinnostavat luottoluokittajaa hetkellisen markkinamyllerryksen sijaan – asuntolaina kun otetaan vuosiksi tai vuosikymmeniksi eteenpäin. Luottoluokitus on rakennettu mittaamaan eri alueiden kriisinkestävyyttä, jolloin kriisin koittaessa luottoluokat eivät muutu suuresti. Asuntorahoittajan näkökulmasta ratkaisevaa on paitsi vakuuden nykyinen arvo ja realisoitavuus myös alueen tulevan kysynnän ja riskien kehityksen arviointi. Siksi luokituksessa huomioidaan nykyisten markkinatunnuslukujen lisäksi laajasti väestöön, talouteen, rakennuskantaan ja ympäristöön liittyviä tekijöitä sekä tulevia kasvumahdollisuuksia. Myös perinteisten vesistö- ja meritulvariskien arviointia on tänä vuonna uudistettu: Hypon tarkennetussa paikkatietolaskennassa hyödynnetään uusimpia vesistö- ja meritulvavaara-aineistoja, kohdennetaan tulvavaara rakennuskohtaisesti asuinrakennusten kerrosalaan ja rajataan tulvasuojellut kohteet riskitarkastelun ulkopuolelle. Näin luokitus huomioi entistä täsmällisemmin asuntojen todelliseen sijaintiin perustuvat alueelliset tulvariskit.
Hypon asuntoluottoluokitus eli Hypo-luokitus tarkastelee kaikkia Manner-Suomen asuntomarkkina-alueita niiden riskitasojen kautta käyttämällä asuntorahoituksen yleisiä mittareita. Asuntomarkkinoiden riskit eroavat tunnetusti eri puolilla maata ja rahoittaja joutuu ottamaan nämä erot huomioon. Käytössä on luottoluokitusmaailmasta tuttu kymmenportainen asteikko parhaasta AAA-luokasta heikoimpaan D-luokkaan. BBB-luokitus on vielä keskitason yläpuolella, mutta C-sarja muodostaa asuntomarkkinoiden merkittävimmän riskiryhmän. Luokituksessa on mukana alueen tulevaisuuden näkymät asteikolla positiivinen (+), vakaa ja negatiivinen (–), joiden avulla arvioidaan riskiä luokituksen muutokselle tulevaisuudessa.
Kasvukaupungit jatkavat kärjessä
Asuntoluottoluokituksen kärjessä jatkavat tutut kasvukaupungit ja niiden kehyskunnat. Kymmenen A-ryhmään kuuluvan kunnan väkiluku on kasvanut vuosina 2020–2025 yhteensä yli 120 000 asukkaalla eli yli seitsemän prosenttia. Pirkkala säilytti A+‑luokituksensa, ja Tampereen seudulta A-luokkaan yltävät myös Tampere, Lempäälä ja Kangasala. Ratikan liikennöintiin valmistautuva Pirkkala sai viime vuonna Tampereelta yli 350 asukkaan nettomuuttovoiton. Oulun seudulla puolestaan A-luokkaan kuuluvan Kempeleen aiemmin vahva muuttovoitto on viime vuosina hiipunut hieman, mutta Oulun elinvoima tukee yhä Kempeleen kauppaa ja hintakehitystä. Oulussa asuntokaupan aktiivisuus suhteessa asuntokuntiin on kasvanut. Pohjois-Pohjanmaan keskus erottuu myös asuntohintojen kehityksessä edukseen: vanhojen osakeasuntojen hinnat ovat nousseet tänä vuonna, vaikka muualla suurissa kaupungeissa hinnat ovat pääosin laskeneet. Asuntoluottoluokituksessa painottuvat kuitenkin ennen kaikkea tulevan asuntokysynnän edellytykset, joita väestön pitkäaikainen keskittyminen kasvaville kaupunkiseuduille tukee. Viimeaikainen muuttoliike täydentää kuvaa, mutta yksittäisten vuosien vaihtelut eivät yksin määritä alueiden pitkän aikavälin riskitasoa.
Yli 50 000 asukkaan kaupunkien kehitys eriytyy
Viime vuonna Manner-Suomen suhteellinen väestönkasvu oli voimakkainta Pelkosenniemellä (+2,4 %), Pyhännällä (+2,3 %) ja Kittilässä (+2,0 %). Väestöpohja pysyy silti ohuempana, kun esimerkiksi Pelkosenniemen kasvuprosentti saavutettiin vain 22 hengen väestönkasvulla. Myös Pirkkala (+1,6 %) ylsi koko maan viiden nopeimmin kasvaneen kunnan joukkoon. Pohjoisessa matkailu, kaivostoiminta ja teollisuus voivat synnyttää paikallisia kasvukeskittymiä perinteisten kasvukaupunkien ulkopuolelle. Tästä esimerkkinä on Kittilä, jonka vahva elinkeinopohja ja väestönkasvu näkyvät myös kunnan korkeassa BBB-luokituksessa. Kittilä on kuitenkin samalla esimerkki korkean tulvariskin alueesta: Hypon uudistetun paikkatietolaskennan mukaan noin 16 prosenttia Kittilän asuinrakennusten kerrosalasta sijaitsee vesistötulvavaara-alueella. Kunnassa onkin viime vuosina rakennettu tulvapenkereitä, jotka osoittavat, kuinka tulvasuojelulla voidaan vähentää asuntoihin kohdistuvia riskejä myös muuttuvassa ilmastossa.
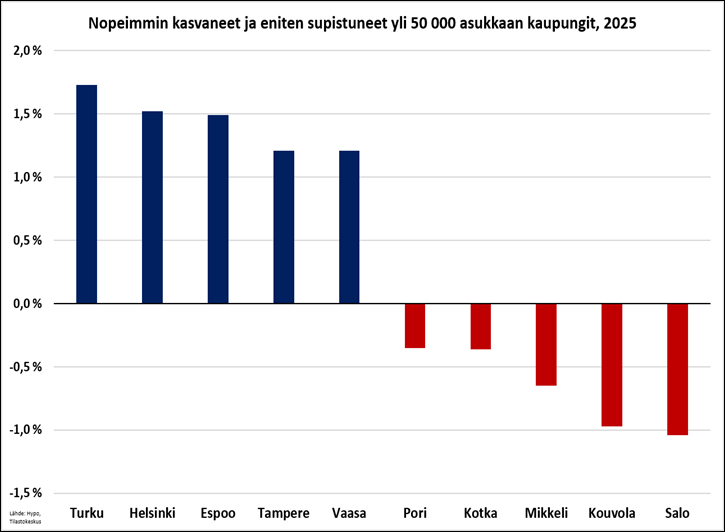
Suurista kaupungeista nopeimmin kasvoi Turku, jonka väkiluku lisääntyi viime vuonna 1,7 prosenttia eli noin 3 600 asukkaalla. Kasvu oli kaupungin kolmanneksi voimakkainta sitten 1960-luvun huippuvuosien, ja kolmen viime vuoden aikana Turku on saanut yli 11 700 uutta asukasta. Kasvua ovat vauhdittaneet sekä kansainvälinen muuttoliike että vahva kotimaan muuttovoitto, jota tukee erityisesti kaupungin vetovoima opiskelijoiden keskuudessa. Myös työllisten muuttotase on viime vuosina kääntynyt positiiviseksi. Turun toteutunut väestönkehitys vahvistaa kaupungin pitkän aikavälin asuntokysynnän edellytyksiä ja tukee sen asemaa korkeimmassa A-luottoluokassa. Väestö väheni suhteellisesti eniten Kannonkoskella (−4,1 %), Rautjärvellä (−4,0 %) ja Vesannolla (−3,5 %). Yli 50 000 asukkaan kaupungeista väestö väheni viime vuonna suhteellisesti eniten Salossa (−1,0 %), Kouvolassa (−1,0 %) ja Mikkelissä (−0,7 %). Myös Kotkassa (−0,4 %) ja Porissa (−0,4 %) väkiluku jatkoi laskuaan.
Helsinki vetääkin nyt väkeä Vantaalta
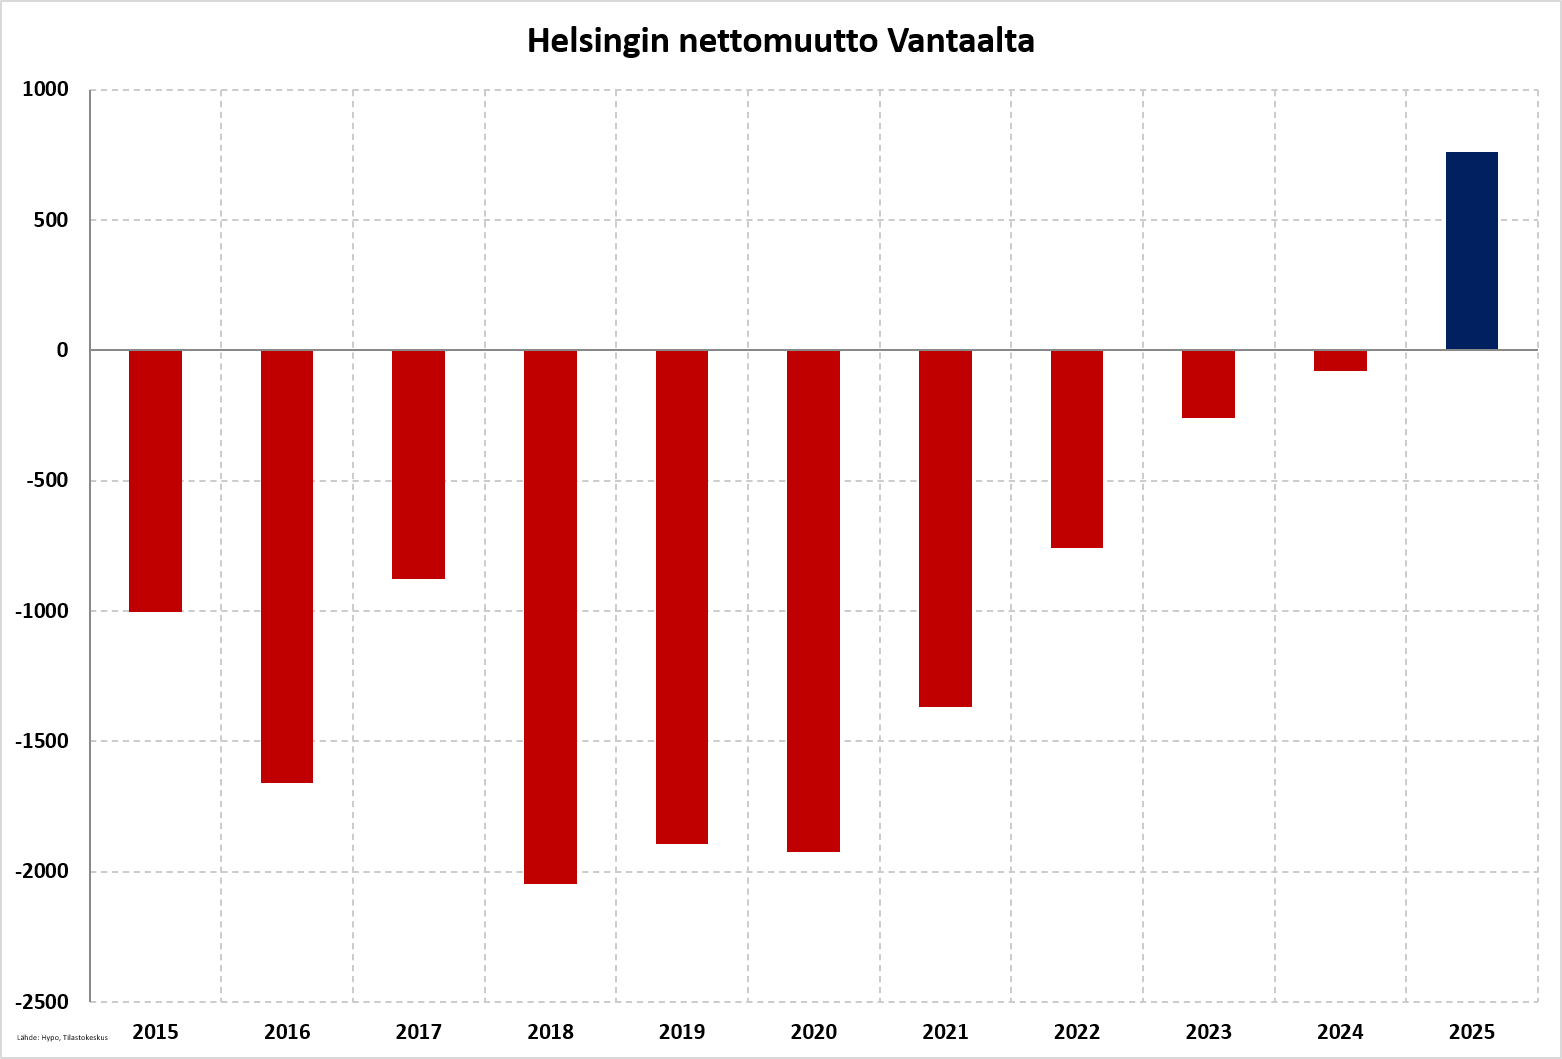
Pääkaupunkiseudulla Vantaan väestökehitys erottuu aiempaa heikompana. BBB-luokkaan kuuluvan kaupungin väkiluku kasvoi viime vuonna vain noin 1 700 hengellä eli 0,7 prosenttia. Asukasmäärän kasvu oli hitainta sitten vuoden 2004 ja suhteellinen kasvu hitainta sitten vuoden 1970. Vantaa on kärsinyt kotimaan muuttotappiosta jo viisi vuotta peräkkäin, ja muuttotappiota on kertynyt yhteensä lähes 3 900 henkeä. Samaan aikaan Helsingin muuttovetovoima on vahvistunut: Helsinki sai viime vuonna Vantaalta yli 750 asukkaan nettomuuttovoiton ensimmäistä kertaa 30 vuoteen, kun vielä viisi vuotta sitten muuttoliike toi Vantaalle 1 900 asukkaan nettovoiton Helsingistä. Suunnanmuutos näkyy sekä kotimaankielisessä että vieraskielisessä väestössä: Vantaa menetti viime vuonna Helsingille yli 400 kotimaankielistä ja yli 300 vieraskielistä asukasta. Vielä vuotta aiemmin Vantaa sai Helsingistä vieraskielisten muuttovoittoa.
Vantaan väestönkasvu on viime vuosina perustunut kokonaan vieraskielisen väestön määrän kasvuun, ja myös nettomaahanmuuton hidastuminen on nyt jarruttanut kokonaiskasvua. Asuntojen hintojen lasku ja runsas vuokra-asuntotarjonta ovat tehneet Helsingissä asumisesta aiempaa houkuttelevampaa tai uudella tavalla mahdollista. Muuttovirtojen käänne ei kuitenkaan selitykään Helsingistä Vantaalle suuntautuvan muuton vähenemisellä, sillä myös Vantaalta Helsinkiin muuttavien määrä on kasvanut selvästi. Viimeaikaisesta hidastumisesta huolimatta Vantaan väkiluku on kasvanut viidessä vuodessa noin 6,6 prosenttia. Kaupungin väestönkasvua tukevat edelleen positiivinen luonnollinen väestönlisäys, viime vuonna noin 800 henkeä, sekä kansainvälinen muuttovoitto. Lisäksi sijainti pääkaupunkiseudun laajoilla työ- ja asuntomarkkinoilla tukee Vantaan pitkän aikavälin kysyntänäkymiä ja hyvää BBB-luokitusta.
Myös muiden suurten ja keskisuurten kaupunkien kasvun lähteet eroavat huomattavasti toisistaan. Helsinki, Espoo ja Tampere saivat viime vuonna muuttovoittoa maan sisältä, kun taas esimerkiksi Jyväskylässä, Oulussa ja Joensuussa kuntien välinen muuttoliike oli tappiollista. Monen kaupungin väkiluku onkin kasvanut ennen kaikkea kansainvälisen muuttoliikkeen ansiosta. Asuntomarkkinoiden pitkän aikavälin näkymien kannalta ratkaisevaa ei ole vain väestön nykyinen kasvu, vaan myös sen jatkuvuus, muuttajien ikärakenne ja kysynnän jakautuminen keskuskaupunkien ja kehyskuntien välillä.
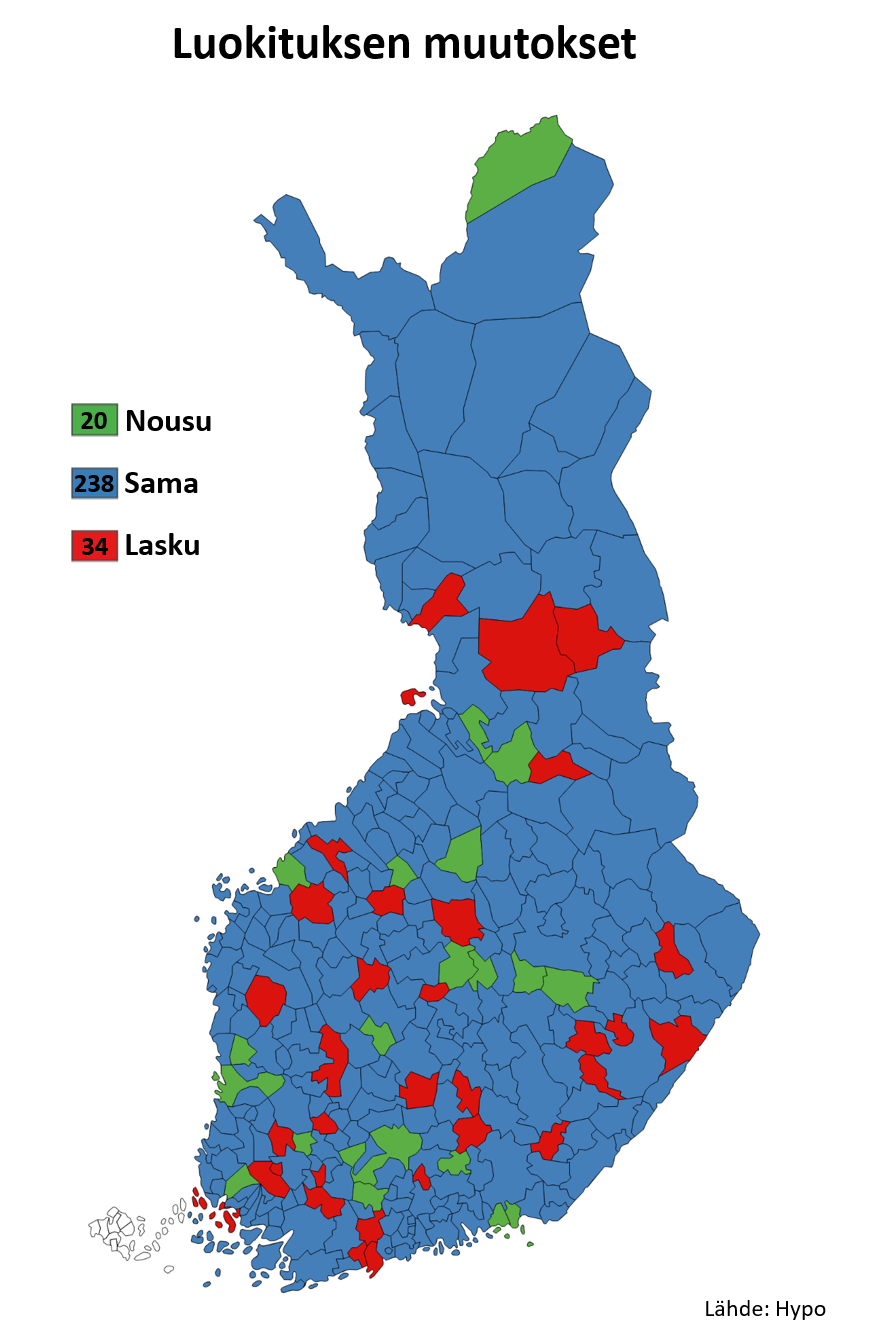
Yhteensä 20 luokitusta nousi ja 34 laski pykälällä.
Luokitukset laskivat nousuja useammin
Luottoluokitusten nousujen taustalla on useita tekijöitä, joista korostuvat asuntokaupan aktiivisuuden kasvu ja paikallisten talousnäkymien koheneminen. Esimerkiksi Hämeenlinnassa ja Lahdessa asuntokauppojen määrä suhteessa asuntokuntiin on kasvanut, vaikka asuntojen hintakehitys on pysynyt vaisumpana. Molempien kaupunkien nousut BBB-luokkaan ovat erityisen merkittäviä niiden suuren väestö- ja asuntomäärän vuoksi. Suuret datakeskus- ja vihreän siirtymän investoinnit luovat puolestaan uusia kasvumahdollisuuksia myös perinteisten kasvukeskusten ulkopuolelle. Tästä esimerkkejä ovat Muhos ja Vaala, joissa varmistuneiden tulevaisuudessa valmistuvien investointien ennakoidut pysyvät työpaikkavaikutukset tukevat kuntien tulevaisuudennäkymiä. Luokitusten nousut kuvaavat kuntien erilaisia vahvuuksia ja pitkän aikavälin kehitysmahdollisuuksia.
Luokitusten heikkenemisen taustalta löytyy sekä asuntokaupan hiljentymistä että asuntohintojen laskua. Korkeimmasta A-luokasta putosivat Kirkkonummi, Naantali ja Ylöjärvi, joiden pitkän aikavälin väestönäkymät ovat yhä edelleen myönteiset. Kaikissa kolmessa sekä asuntokaupan että asuntohintojen trendit ovat heikentyneet, ja Naantalissa sekä Ylöjärvellä myös kauppojen määrä suhteessa asuntokuntiin on mallikelpoisesta tasostaan huolimatta vähentynyt edellisvuodesta. Kotitalouksien tulokehityksen hidastuminen on niin ikään heikentänyt alueiden näkymiä. Heikoimpaan CCC-luokkaan siirtyi useita väestöltään supistuvia kuntia, joissa asuntomarkkinoiden riskit olivat jo ennestään koholla. Esimerkiksi Kiteellä asuntojen neliöhinnat ovat laskeneet voimakkaasti, kun taas Ähtärissä heikkoon asuntomarkkinatilanteeseen yhdistyy poikkeuksellisen vaikea kuntatalouden tilanne, etenkin kunnan korkea velkaantuneisuus, joka uhkaa jo peruspalveluiden toteuttamista ja voi johtaa pakkoliitokseen Alavuden kanssa. Luokitusten laskuissa näkyvätkin siten sekä kasvavien kuntien asuntomarkkinoiden heikentynyt kehitys että supistuvien alueiden pitkän aikavälin kysyntäriskit. Ähtärin kuntajakoselvityksen lisäksi valtiovarainministeriön kriisikuntamenettely on käynnistetty vuonna 2026 Pyhäjärvellä. Multian ja Virolahden arviointimenettelyt ovat päättyneet, ja molempien on katsottu voivan jatkaa itsenäisinä edellyttäen taloutta tasapainottavia toimia.
Miljardi-investoinnit vauhdittavat paikallisia asuntomarkkinoita
Hypon asuntoluottoluokituksessa huomioidaan tänä vuonna ensimmäistä kertaa myös päätettyjen ja käynnissä olevien investointihankkeiden arvioidut tulevat työpaikkavaikutukset, jotka voivat parantaa yksittäisten kuntien asuntomarkkinanäkymiä. Vihreän siirtymän investoinnit voivat avata uusia kasvumahdollisuuksia myös perinteisten kasvukeskusten ulkopuolella, erityisesti vanhoilla teollisuuspaikkakunnilla, joilla puhdas sähkö, teollinen osaaminen ja olemassa oleva infrastruktuuri tarjoavat kilpailuetuja. Vihreän siirtymän hankkeisiin onkin tehty jo yli 35 miljardin euron investointipäätökset vuoden 2021 jälkeen. Sähköntuotannon rinnalle on kuitenkin tärkeää houkutella myös sähköä hyödyntävää teollisuutta, jotta mahdollisimman suuri osa investointien synnyttämästä arvonlisästä ja työllisyydestä jää Suomeen.
Investointien merkitys voi olla yksittäisen kunnan kohdalla suuri. Vuosina 2025–2030 valmistuvien, investointipäätöksen saaneiden tai jo käynnissä olevien hankkeiden arvioidut pysyvät työpaikkavaikutukset vastaavat Vaalassa peräti 639:ää ja Muhoksella 185:tä työpaikkaa tuhatta asukasta kohti. Myös Haminassa (90 /1000 asukasta) ja Kajaanissa (46 /1000 asukasta) asukaslukuun suhteutetut työpaikkavaikutukset ovat huomattavia. Etenkin datakeskusten työpaikka-arvioihin voi kuitenkin sisältyä välillisiä vaikutuksia, jotka eivät välttämättä kohdistu kokonaisuudessaan hankkeiden sijaintikuntiin. Investointien rakentamisvaihe tarjoaa lisäksi työtä rakennusalan yrityksille, suunnittelijoille, asentajille ja muille palveluntarjoajille jo ennen pysyvien työpaikkojen syntymistä.
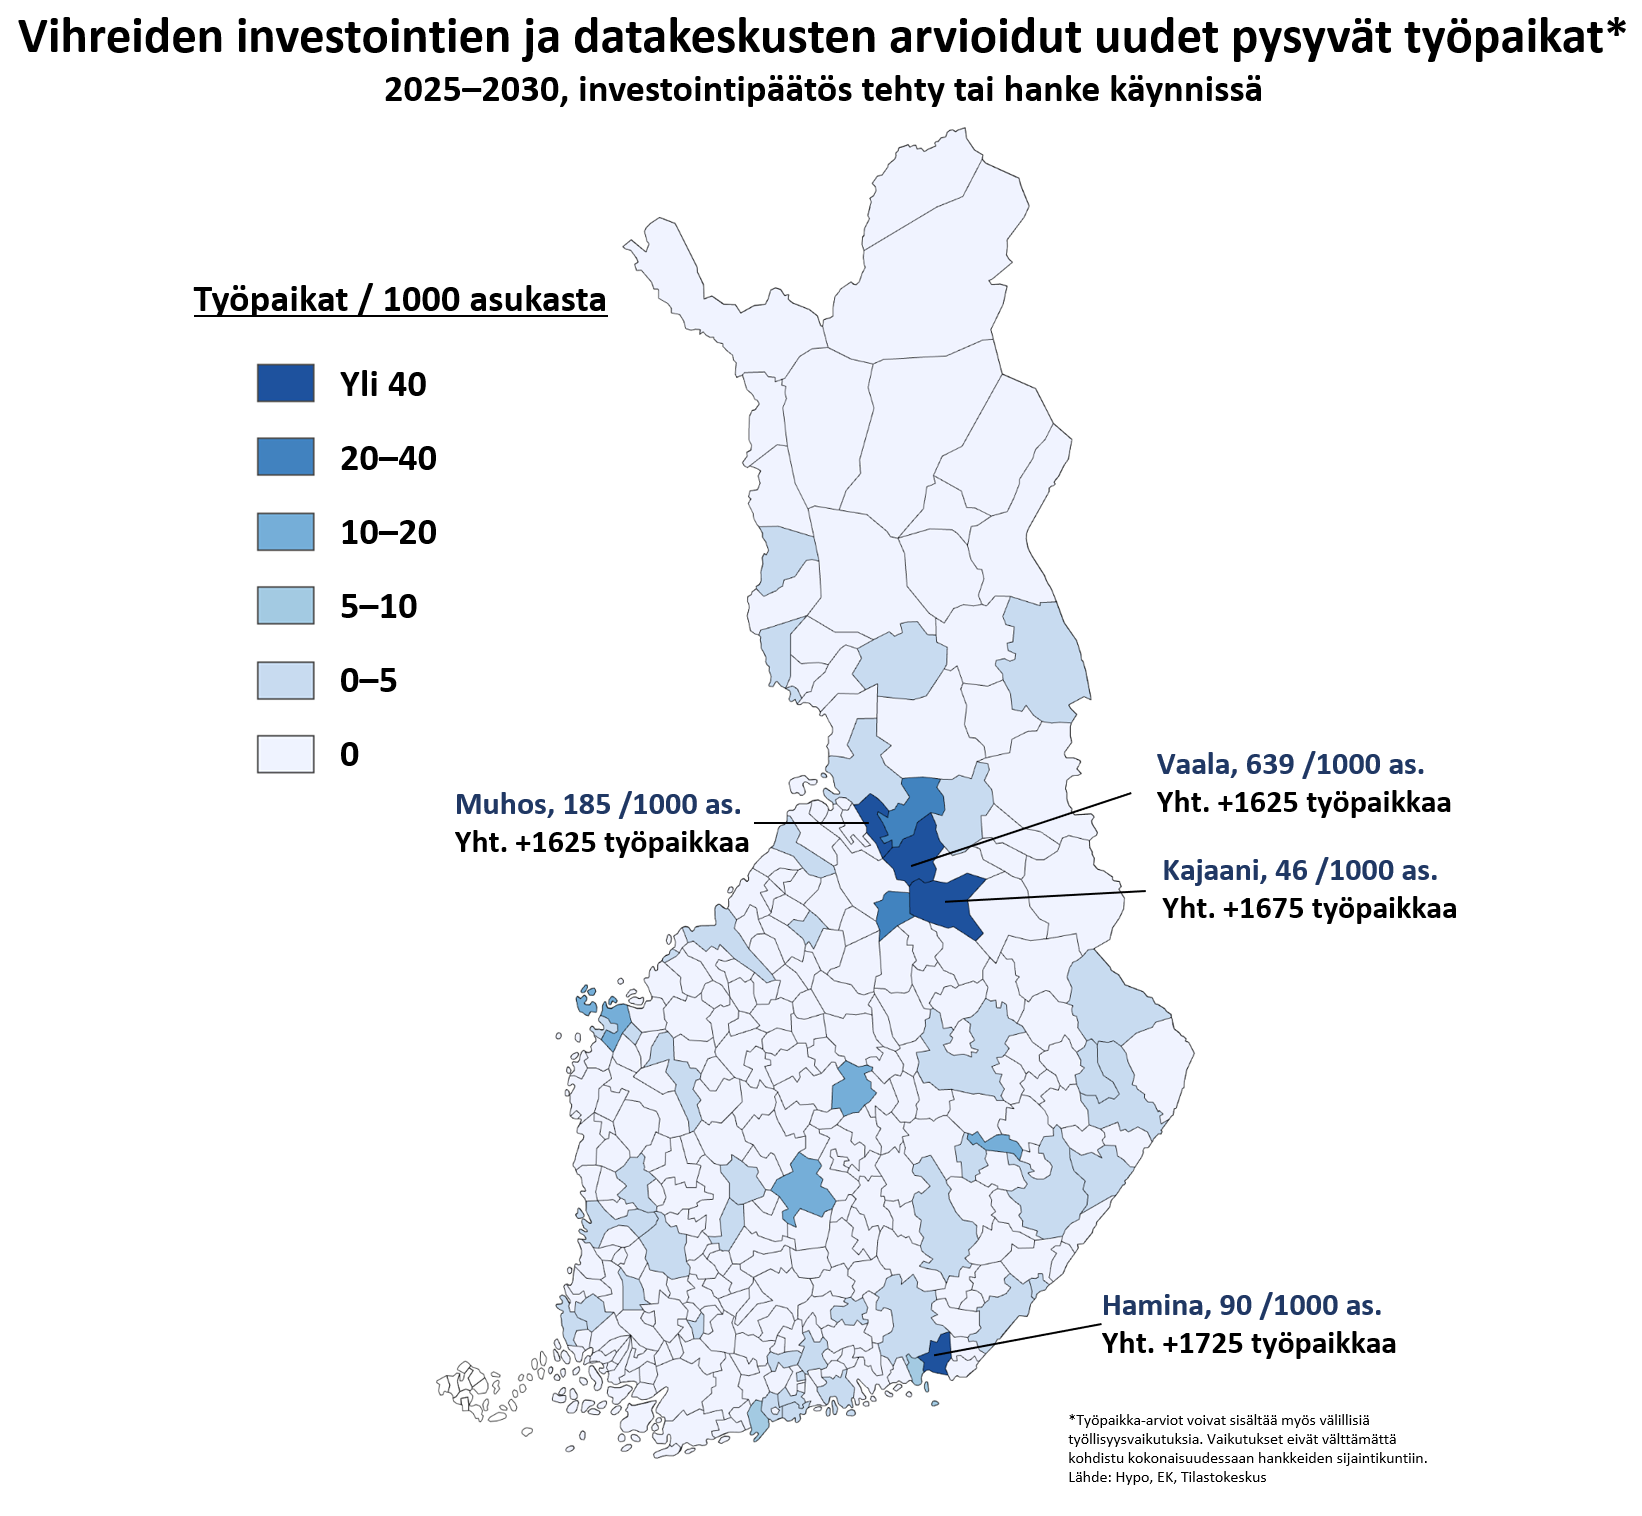
Vihreän siirtymän investoinnit ja datakeskukset luovat kasvumahdollisuuksia pienille kunnille
Suurinvestointi voi vilkastuttaa asuntokauppaa ilman hintojen nousua
Asuntomarkkinoiden näkökulmasta investoinnit voivat tuoda kaivattua kysyntää alueille, joiden ongelmana on pitkään ollut pikemminkin asuntojen kysynnän kuin tarjonnan puute. Hypon tarkastelussa arvioitu pysyvä työpaikkalisäys vastaa Kajaanissa kahdeksaa ja Haminassa noin 15:tä prosenttia nykyisestä asuntokannasta, joskaan yksi uusi työpaikka ei automaattisesti tarkoita yhtä uutta asuntokuntaa työpaikkakunnalle. Vaalassa ja Muhoksella suhteelliset työpaikkavaikutukset ovat huomattavasti suurempia, mutta niidenkin asuntokysyntä jakautuu todennäköisesti sijaintikuntaa laajemmalle työssäkäyntialueelle. Vaalassa myös noin joka neljäs asunto on jo vailla vakinaista asukasta.
Investointien rakentamisaikaisista vaikutuksista vuokra-asuntojen kysyntään on jo käytännön näyttöä. Esimerkiksi Lappeenrannassa datakeskustyömaa on lisännyt vuokra-asuntojen kysyntää, ja Haminassa sekä Kemin ja Äänekosken suurilla tehdastyömailla havaittiin aiemmin vastaavia majoitustarpeita. Kysyntä kohdistuu aluksi usein tilapäismajoitukseen ja vuokra-asuntoihin, ja rakentajien poistuttua vaikutus voi myös hiipua. Pysyvien työpaikkojen myötä kysyntää voi syntyä myös omistusasuntomarkkinoille, mutta vaikutukset asuntojen hintoihin ovat epävarmempia.
Suurinvestointien vaikutukset asuntojen hintoihin eivät kuitenkaan ole yksiselitteisiä. ”Ei minun takapihalleni” -ajattelulle löytyy myös taloudellisia perusteita: tuoreen yhdysvaltalaistutkimuksen mukaan asuntojen hinnat voivat laskea suurten datakeskusten välittömässä läheisyydessä esimerkiksi melu- ja maisemahaittojen vuoksi, vaikka investoinnit tukisivat laajemman alueen työllisyyttä ja taloutta. Tutkimuksessa asuntojen hintojen arvioitiin jääneen viiden vuoden kuluessa noin kolme prosenttia alemmiksi alle 4,8 kilometrin ja runsaat seitsemän prosenttia alemmiksi alle 1,6 kilometrin etäisyydellä datakeskuksista vertailualueisiin nähden (Schlauch & Greenhill, 2026). Toisessa tuoreessa yhdysvaltalaistutkimuksessa datakeskusten taas havaittiin vahvistaneen laajemman alueen työllisyyttä, tulotasoa ja asuntohintoja (Alvarez ym., 2026). Investointien paikalliset hyödyt ja haitat voivat siten näkyä asuntohinnoissa eri suuntiin.
Myös investointien kasvattamat paikalliset verotulot voivat tukea asuntojen arvoja parempien julkisten palvelujen ja kevyemmän verotuksen kautta (Fraenkel & Krumholz, 2025). Suomessa Googlen datakeskus on tuottanut Haminalle vuosittain miljoonaluokan kiinteistöverotulot. Kuntataloudellinen hyöty riippuu kuitenkin investoinnin luonteesta: datakeskusten kiinteistöverot huomioidaan osittain valtionosuuksien verotuloihin perustuvassa tasauksessa, kun taas voimalaitosten kiinteistöverot ydinvoimalaitoksia lukuun ottamatta jäävät tasauksen ulkopuolelle. Voimalaitosinvestointien verotuloista jää siten tältä osin suurempi nettohyöty sijaintikunnalle. Investointien merkittävin asuntomarkkinavaikutus voi monilla muuttotappioalueilla näkyä hintojen nousun sijaan asuntokaupan vilkastumisena, myyntiaikojen lyhenemisenä ja vajaakäytössä olevan asuntokannan parempana hyödyntämisenä. Asuntoluottoriskin kannalta jo vakuuksien jälleenmyytävyyden paraneminen olisi merkittävä myönteinen vaikutus.
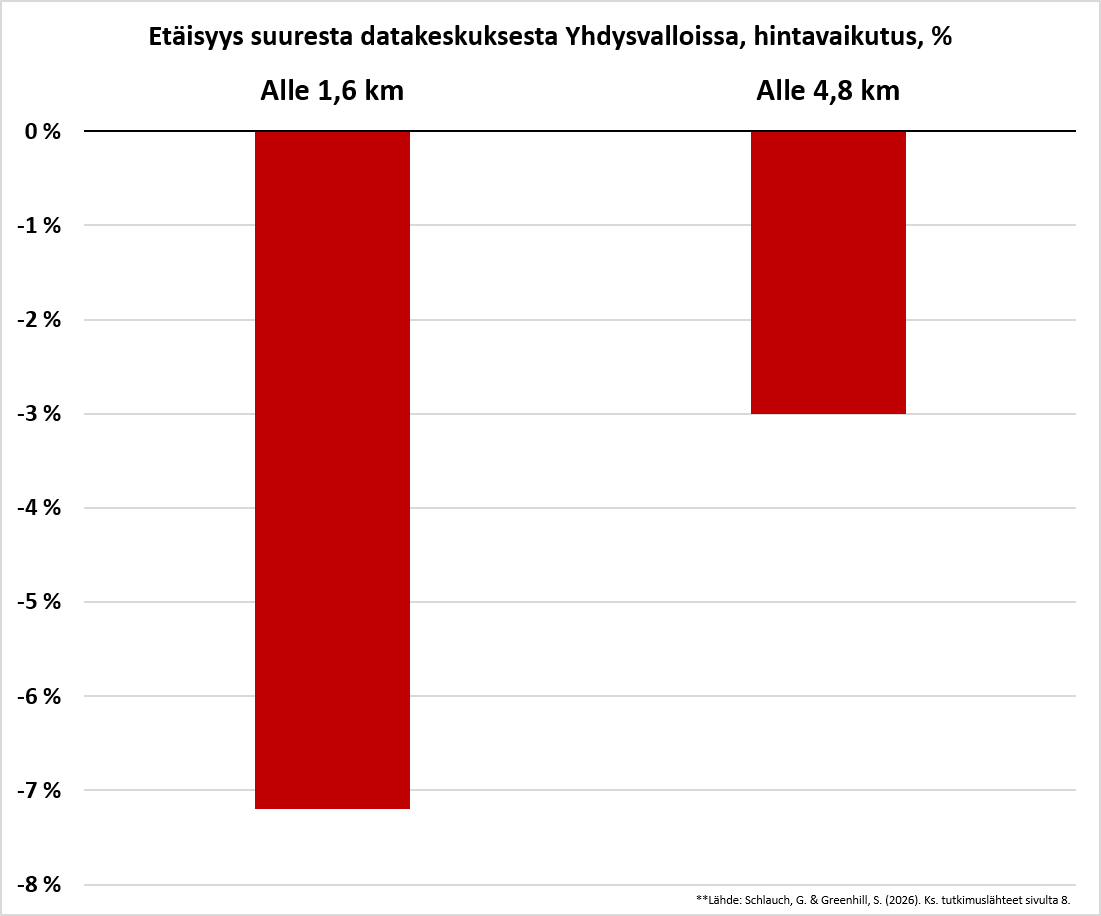
Datakeskus naapurina voi painaa asuntohintoja
Uusien asumisen tukipakettien sijaan ensisijainen ratkaisu löytyy olemassa olevan rakennuskannan ja vajaakäytössä olevien asuntojen hyödyntämisestä. Yksittäiset suurinvestoinnit voivat parhaimmillaan piristää hiljaisia ja hiipuneita asuntomarkkinoita, mutta ne eivät käännä kaupungistumisen ja alueellisen eriytymisen suurta kehityssuuntaa. Väestönkasvu ja uudisasuntorakentaminen keskittyvät jatkossakin ennen kaikkea suurimmille kaupunkiseuduille. Suomen talouskeskustelu kaipaa silti annoksen investointioptimismia. Uutisoinnissa korostuvat usein datakeskusten energiankulutus, ympäristöriskit ja epävarmuus työpaikkavaikutuksista, jotka on syytä ottaa vakavasti. Niiden rinnalla on kuitenkin tunnistettava mahdollisuus synnyttää uutta tuotantoa, työllisyyttä ja arvonlisää Suomeen. Puhdasta sähköntuotantoa voidaan rakentaa lisää, mutta kansainvälisesti kilpaillun teollisen investoinnin saaminen Suomeen ei ole itsestäänselvyys. Investointien merkitystä ei tarvitse mitata sillä, kykenevätkö ne kääntämään kokonaisen alueen väestökehityksen suunnan. Jo paikallisen työllisyyden vahvistuminen, asuntokaupan vilkastuminen ja olemassa olevan asuntokannan käyttöasteen nousu voivat olla merkittäviä saavutuksia heikomman luottoluokituksen alueilla.
Juho Keskinen
- pääekonomisti
- juho.keskinen@hypo.fi
- puhelin 040 165 9582
- X (Twitter): @Keskinen_Juho
Linkit
Voit lukea Hypo-luokituksen pdf-muodossa tästä linkistä –>
Katsele luokitusvideo Google-kaupunki Haminasta puolestaan tästä linkistä –>
Hypon asuntoluottoluokitus
- Asuntomarkkinat eroavat alueellisesti suuresti nykytilalla ja näkymillä – Hypon asuntoluottoluokitus kertoo paikallisista riskeistä asuntorahoittajan silmin.
- Riskit kiinnostavat asunnon ostajan ja pankin lisäksi myös kuntapäättäjiä ja sijoittajia – joka toinen asuntolaina on katetun joukkolainan vakuutena.
- Analyysi avataan avoimesti vuosittain, nyt julkistetaan 7. Hypo-luokitus ja 98. Hypon asuntomarkkinakatsaus.
*Hypon asuntoluottoluokituksen ja **kaupunginosaluokituksen taustaa
Hypon asuntoluottoluokitus eli Hypo-luokitus tarkastelee kaikkia Manner-Suomen asuntomarkkina-alueita niiden riskitasojen kautta käyttämällä luottoluokitusmaailmasta tuttua kymmenportaista asteikkoa. Luokitus koostetaan 29 muuttujasta, jotka muodostavat yhdeksän teemakokonaisuutta: maksukyvyn, likviditeetin, vakuusarvot, kuntatalouden, turvallisuuden, terveyden, muuttoliikkeen, tulevaisuuden ja ympäristön. Luokitukseen on lisäksi laskettu mukaan alueen tulevaisuuden näkymät asteikolla positiivinen (+), vakaa ja negatiivinen (–), joiden avulla arvioidaan riskiä luokituksen muutokselle tulevaisuudessa. Näkymä merkitään erikseen positiivisen ja negatiivisen näkymän saavan alueen luottoluokituksen perään. Valkoiselle alueelle ei ole laskettu luokitusta puuttuvan aineiston vuoksi. Luokitusten lähteinä on käytetty aineistoja Kelalta, Kuntaliitolta, Maanmittauslaitokselta, Oulun yliopiston geoinformatiikan laitokselta, Suomen ympäristökeskukselta (SYKE), Terveyden ja hyvinvoinnin laitokselta, Tilastokeskukselta, Valtion tukeman asuntorakentamisen keskukselta (Varke) ja valtiovarainministeriöltä. Lisälähteinä on käytetty kuntien omia data-aineistoja ja asunto-ohjelmia mm. rakennuskannan ja suunnitellun asuntorakentamisen arvioimiseksi.
**Tutkimuslähteet
- Alvarez, F. E., Argente, D., Chow, J. & Van Patten, D. (2026). Data Centers and Local Economies in the Age of AI: A Shift–Share Approach. NBER Working Paper 35194.
- Fraenkel, R. & Krumholz, S. (2025). Property Taxation as Compensation for Local Externalities: Evidence from Large Plants. Journal of Public Economics, 243, 105294.
- Schlauch, G. & Greenhill, S. (2026). Data Centers Lower Nearby Housing Values. Energy Institute at Haas, University of California, Berkeley, Working Paper 366.
Hypo-konserni
Suomen Hypoteekkiyhdistys on Suomen vanhin valtakunnallinen ja yksityinen luottolaitos, perustettu 1860. Hypo-konserni on kaikista pankki- ja vakuutusyhtiöistä riippumaton, jäsentensä hallinnoima keskinäinen yhtiö, joka toiminnassaan on erikoistunut asuntorahoitukseen. Konserniin kuuluu myös vuonna 2002 perustettu talletuspankki, Suomen AsuntoHypoPankki Oy.
Puolivuosikatsauksen 1.1.–30.6.2026 mukaan Hypo-konsernin tase oli 3,8 miljardia euroa, ydinvakavaraisuus 21,9 %, luottokanta 2,8 miljardia euroa, talletukset 1,6 miljardia euroa, järjestämättömät luotot 0,3 %, odotetut luottotappiot 0,01 % ja liikevoitto 3,6 miljoonaa euroa. Asiakkaita konsernilla on lähes 23 000.
Suomen Hypoteekkiyhdistys • Suomen AsuntoHypoPankki Oy
Yrjönkatu 9 A, 00120 HELSINKI • puh./tel. +358 (0)9 228 361 • faksi/fax +358 (0)9 647 443
.
Tähän katsaukseen sisältyvät ja sen yhteydessä suullisesti tai muutoin annetut tiedot, kannanotot, analyysit, arviot ja suositukset (”Tiedot”) perustuvat julkisiin lähteisiin ja katsauksen laatijan omiin näkemyksiin ja mielipiteisiin. Katsauksen laatija voi muuttaa Tietoja sekä omia näkemyksiään ja mielipiteitään ilman ennakkoilmoitusta. Tietojen hyödyntäminen tapahtuu kaikilta osin hyödyntäjän omalla vastuulla. Suomen Hypoteekkiyhdistyksen konserniin kuuluvat yhtiöt eivät takaa Tietojen oikeellisuutta tai täydellisyyttä eivätkä vastaa vahingoista, joita Tietojen käyttämisestä voi käyttäjälle tai kolmannelle taholle seurata. Tietoja ei ole tarkoitettu sijoitusneuvoksi taikka suositukseksi tai kehotukseksi ostaa tai myydä kiinteistö, asunto-osake tai rahoitusväline. Kiinteistöjen arvoon ja arvostukseen vaikuttavat monet seikat. Hypon Asuntoluottoluokitus (”Hypo-luokitus”) on Suomen Hypoteekkiyhdistyksen tietyn hetken markkinanäkemys, jonka oikeellisuudesta Suomen Hypoteekkiyhdistys ei vastaa; Suomen Hypoteekkiyhdistys ei myöskään ota vastuuta mahdollisista Hypon Asuntoluottoluokituksen aiheuttamista vahingoista.Tietoja lainatessa tulee mainita lähteenä Hypo ja katsauksen laatijan nimi.